日本年金機構から定期的に届く「ねんきん定期便」を開いた瞬間、多くの人が「これだけで本当に暮らしていけるのか」という強い危機感を抱きます。2026年を迎え、物価高と社会保険料の引き上げが続く中、将来受け取れる年金額への関心はかつてない高まりを見せています。
老後資金の柱となる厚生年金ですが、記載されている見込み額をそのまま受け取れるわけではありません。税金や社会保険料が容赦なく差し引かれ、実際の「手取り」は額面より1割から2割近く目減りします。現役時代の年収や加入期間によって受取額がどれほど変わり、なぜ減額が起こるのか、最新の公的統計と現場の取材データをもとにそのリアルな実態を紐解いていきます。
【2026年最新データ】厚生年金受給額の平均と男女格差の実態
厚生年金の受給水準を把握するうえで、まず押さえるべきは国民年金と厚生年金の違いです。日本は「2階建て」の年金構造を採用しており、自営業者やフリーランスが加入する1階部分の国民年金(基礎年金)に対し、会社員や公務員は上乗せとして2階部分の厚生年金に加入します。基礎年金は満額が決まっている定額制ですが、厚生年金は現役時代の給与水準と加入期間に比例する「報酬比例」が原則です。
厚生労働省の年金事業年報および2026年公表の最新統計資料によると、厚生年金(基礎年金を含む)の受給者全体における厚生年金受給額の平均は月額約14万5,000円から15万円前後で推移しています。しかし、この数値をそのまま自分の受取目安と考えてはいけません。実情を詳細に分解すると、極めて深刻な男女差が浮き彫りになります。
厚生労働省の最新データに基づく男女別厚生年金平均月額は以下の通りです。
・男性受給者の平均月額:約16万3,000円(中央値:約16万円)
・女性受給者の平均月額:約10万6,000円(中央値:約10万円)
男女の間には月額で約5万7,000円もの断絶が生じています。これは女性が出産・育児・介護などで非正規雇用を選択せざるを得なかった期間の長さや、過去の賃金格差がダイレクトに反映された結果です。単身世帯における独身の厚生年金平均額を見ても、現役時代に正社員として勤め上げた独身男性が月16万円台を維持する一方、キャリアの中断があった独身女性は月10万円前後に留まり、基礎年金のみの受給額(月約5万6,000円〜6万8,000円台)に近い水準で暮らさざるを得ないケースが少なくありません。
世帯単位で見ると、会社員の夫と専業主婦の妻からなる標準世帯における夫婦の厚生年金受給額は、合計で月額約22万円から23万円が標準的な相場です。共働き夫婦(双方が厚生年金加入)の場合は世帯合計で月額26万〜30万円前後に達し、老後の生活防衛において共働きキャリアが極めて強固なセーフティネットとして機能していることが分かります。
【年収×加入年数別】厚生年金早見表と手取り額のシミュレーション
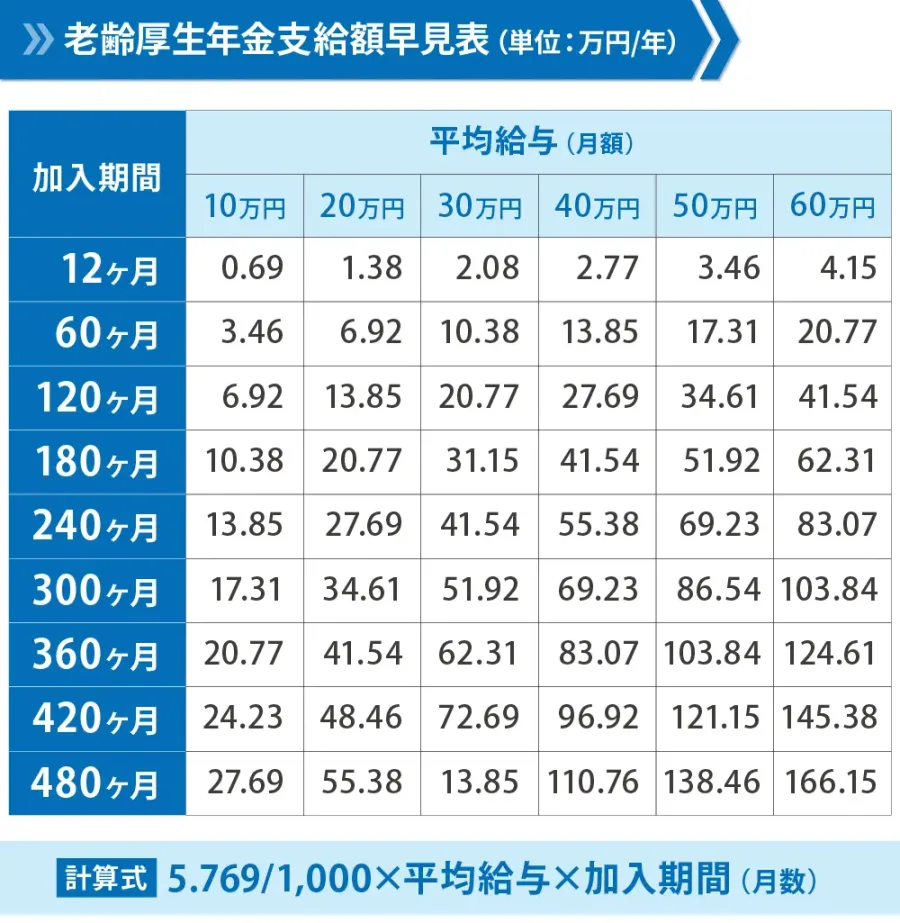
将来の正確な受給額を予測するには、生涯の平均年収と厚生年金への加入月数を軸にした厚生年金シミュレーションが欠かせません。厚生年金の報酬比例部分は、大まかに「平均標準報酬額(月給+賞与の月換算)× 5.481 / 1000 × 加入月数」という計算式で算出されます。
2026年時点の給付水準をベースに、現役時代の平均年収と勤続年数に応じた月額の目安を以下の厚生年金早見表にまとめました。ここで記載している額面月額には、満額受給時の基礎年金(月約6万8,000円)が合算されています。
| 生涯平均年収 | 加入期間 | 額面受給月額(基礎年金込) | 実際の手取り月額目安 | 編集部の分析と評価 |
|---|---|---|---|---|
| 年収300万円 | 20年(240月) 40年(480月) |
約10.1万円 約13.4万円 |
約9.3万円 約12.1万円 |
非課税枠内に収まりやすいが、単身でも住居費の工夫や副収入が不可欠。 |
| 年収500万円 | 20年(240月) 40年(480月) |
約12.3万円 約17.8万円 |
約11.2万円 約15.5万円 |
一般的な会社員の標準値。40年勤続なら独身生活の基本生活費を概ねカバー可能。 |
| 年収700万円 | 20年(240月) 40年(480月) |
約14.5万円 約22.2万円 |
約13.1万円 約18.9万円 |
額面20万円超だが、天引き額が跳ね上がり手取りは18万円台まで落ち込む。 |
| 年収900万円 | 40年(480月) | 約26.5万円 | 約22.1万円 | 高所得層でも標準報酬月額の上限(65万円)があるため伸び率は頭打ちになる。 |
表を見れば一目瞭然ですが、額面と手取りの間には看過できないギャップが存在します。年金受給時に行われる厚生年金手取り額計算の基本構造は、「受給額面 -(国民健康保険料 / 後期高齢者医療保険料 + 介護保険料 + 住民税 + 所得税)」です。
年金収入であっても容赦ない年金からの税金社会保険料天引きが実行されます。65歳以上の場合、公的年金等控除(年間110万円まで非課税)が適用されるものの、年金受給額が月15万円(年180万円)を超えてくると所得税・住民税が課税対象となり、さらに介護保険料と医療保険料が上乗せされます。結果として、受給額面の10〜15%、高額受給者の場合は最大18%前後が源泉徴収されるのが現代の残酷な現実です。
【実態検証】「額面通り貰えない」シニア現場の悲鳴とコミュニティの肉声
当編集部が年金事務所周辺やシニア向けコミュニティ、SNS(XやYahoo!知恵袋)で交わされる退職世代のリアルな告白を調査したところ、「通帳を見て愕然とした」という声が驚くほど共通して寄せられました。
都内大手メーカーを65歳で定年退職した66歳男性の手記には、制度への生々しい失望が綴られています。
「現役時代に届いていたねんきん定期便には『見込み額:年額約240万円(月20万円)』と記されていた。これで何とか住宅ローン返済後の生活を維持できると踏んでいた。しかし、いざ年金支給日の偶数月15日に口座を確認すると、2ヶ月分の振込額は40万円ではなく約34万4,000円。月あたり約2万8,000円、介護保険料や健康保険料で自動的に引かれていた。外食を数回諦めなければならない額だ。なぜ国は最初から手取りで表記しないのか」
ネット上の投稿フォーラムでも、同様の混乱と不満が噴出しています。
「額面月18万円だから余裕だと思っていたら、手取りは15万円台半ば。固定資産税の支払月には赤字になる」(67歳・元商社勤務)
「夫が他界し遺族年金を受け取っているが、自前の厚生年金と相殺されてしまい期待していた金額の半分以下になった。仕組みが複雑すぎて罠に嵌められた気分だ」(71歳・無職女性)
現役時代は給与明細の天引きに慣れてしまっていても、給与収入が途絶えた老後に数万円単位の天引きを目の当たりにした際の心理的ショックは想像を絶します。多くのシニアが「額面=生活費」という誤った前提で老後計画を立て、受給開始直後に破綻の危機へ直面しているのです。
年金受給額が減る理由と真相|在職老齢年金とマクロ経済スライドの罠
「なぜ年金が想定より減ってしまうのか?」――その疑問の裏には、制度設計に組み込まれた複数の減額メカニズムが潜んでいます。知らなければ確実に損をする年金受給額が減る理由と真相を解き明かします。
第一の壁が、働き続けるシニアを苦しめる在職老齢年金減額の理由です。65歳以降も会社員として働き厚生年金に加入し続ける場合、「基本月額(厚生年金の報酬比例部分)」と「総報酬月額相当額(給与+直近1年間の賞与÷12)」の合計が一定基準(支給停止調整額:50万円)を超えると、超えた部分の2分の1に相当する厚生年金が支給停止されます。
「生涯現役で社会貢献したい」と意気込んで給与月額38万円で再雇用され、厚生年金が月額16万円ある場合、合計額は54万円に達します。基準である50万円を4万円超過するため、その半額である月2万円の年金が容赦なくカットされます。2026年の年金制度改正議論においてはこの50万円枠の引き上げや撤廃が俎上に載せられていますが、依然として「働けば働くほど年金を削られる」という歪な就労抑制トラップとして機能しています。
第二の罠は、「マクロ経済スライド」による実質的な価値の目減りです。物価や賃金が上昇しても、少子高齢化の進展(現役世代の減少と平均余命の伸び)に合わせて年金の改定率を意図的に抑え込む仕組みです。名目上の金額は微増していても、インフレ率に追いつかないため、スーパーの食品や光熱費に対する「購買力」としての年金は毎年確実に目減りし続けています。
さらに多くの人が誤解しているのが厚生年金満額の受給条件です。そもそも国民年金には40年(480月)保険料を全額納付すれば満額に達するという上限規定がありますが、厚生年金には法律上の「満額」という概念自体が存在しません。厚生年金は最長70歳まで、標準報酬月額の上限(第32級:65万円)に達するまで保険料を納め続ければ青天井で受給額を増やせる仕組みです。「満額に達したからこれ以上納めても無駄」という俗説は、基礎年金と混同した明白な誤認です。
一般に知られていない盲点とネットの誤解|損をしない受給タイミング
年金の受取開始時期をめぐり、ネット上では極端な言説が飛び交っています。「年金は早くもらい逃げするのが正解」「70歳まで繰り下げなければ大損する」といった二元論のファクトチェックを行いましょう。
受取を遅らせることで年金額を永続的に増やせる繰り下げ受給のメリットは極めて強大です。65歳を基準として、1ヶ月遅らせるごとに受給額が0.7%増額されます。70歳まで5年間遅らせれば+42%、制度上の上限である75歳まで10年間繰り下げれば実に+84%まで受取額が跳ね上がります。
しかし、ここにも「額面の数字だけを誇張した情報発信」の落とし穴が存在します。年金額が増加すれば、当然ながら所得税・住民税の課税ランクが上がり、国民健康保険料や後期高齢者医療制度の保険料率も急上昇します。額面が42%増えたとしても、手取りベースの増加率は約30〜33%程度に圧縮されるのが通例です。
さらに見落とされがちな盲点が「加給年金(年金版の家族手当)」の消滅リスクです。厚生年金に20年以上加入した夫が65歳になった時点で年下の配偶者がいる場合、年間約40万円の加給年金が上乗せされます。しかし、夫が厚生年金自体の受給を繰り下げている間は、この加給年金が一切受け取れません。繰り下げ増額分と加給年金の受取機会損失を天秤にかければ、必ずしも「繰り下げ=絶対的正解」とはならないのです。
【プロの結論】経済的自立と2026年最新年金制度改正を見据えた判断基準
老後資金を巡る議論は、家族社会学や行動経済学の観点からも冷静に分析する必要があります。昭和・平成期に確立した「退職後は公的年金と退職金、そして専業主婦の家庭内労働に依存する」という単一家族モデルは完全に崩壊しました。長寿化が進む2026年現在の日本において、年金制度に自らの老後を100%委ねる行為は、国家に対する不健全な共依存と言わざるを得ません。
焦点となっている2026年最新年金制度改正では、短時間労働者(パート・アルバイト)に対する厚生年金の適用拡大がさらに前進し、企業規模要件の撤廃や「年収の壁」の再編が加速しています。これは将来の無年金・低年金者を減らすセーフティネット強化であると同時に、現役世代の手取りを短期的に抑制する両刃の剣でもあります。
【プロの結論】繰り下げ・就労戦略で「得する人」「慎重になるべき人」の判断基準情報の洪水に惑わされず、自らの資産状況と健康状態に基づいた冷徹な意思決定が大切です。
【繰り下げ受給を積極的に選択すべき人】
・65歳以降も十分な金融資産(預貯金・新NISA等)があり、当面の生活資金に困らない人
・健康状態が極めて良好で、家系的に長寿の傾向が強い人
・「長生きすることによる資産枯渇リスク(長生きリスク)」に対する終身保険として年金を最大化したい人
・配偶者との年齢差がなく、加給年金の恩恵が薄い人
【繰り下げを避け、65歳(または繰上げ)で受給すべき人】
・手元の現預金が乏しく、退職直後の生活費の補填が急務である人
・健康状態に持病や懸念があり、平均余命までの生存確率に不安を抱えている人
・年の離れた配偶者がおり、65歳時点で年間約40万円の加給年金を確実に回収したい人
・増額による税率・社会保険料率の跳ね上がりを避け、手取りの最大効率化を狙いたい人
公的年金は「投資の利回り競争」ではなく、あくまで死ぬまで途切れない「長生きリスクへのヘッジ(保険)」です。額面の増減だけに目を奪われず、自らのキャッシュフローとライフステージに最適な境界線を引く姿勢こそが、後悔しないシニアライフの分水嶺となります。
【厚生年金受給額】に関するよくある質問(FAQ)
Q1:厚生年金の手取り額は、額面から大体どのくらい引かれますか?
A1:受給額や居住地域の自治体、扶養親族の有無によって異なりますが、概ね受給額面の10%〜15%(高額受給者は最大約18%)が引かれます。具体的には、国民健康保険料(75歳以降は後期高齢者医療保険料)、介護保険料、住民税、所得税が年金支給額から自動的に源泉徴収(天引き)されます。額面が月額18万円の場合、実際の手取り額は約15.3万〜16.2万円前後が目安です。
Q2:夫婦共働きの場合、将来の年金受取額は合算してどれくらいになりますか?
A2:夫婦双方が平均的な会社員生活(生涯平均年収450万〜500万円程度)を40年間送った場合、それぞれが月額約16万〜17万円を受給するため、世帯合計の受給額面は月額32万〜34万円前後に達します。手取りベースでも月額28万〜30万円程度を確保できる計算となり、夫単独+専業主婦世帯(手取り約19万〜20万円)と比較して老後の家計基盤は格段に安定します。
Q3:65歳以降もパートや再雇用で働くと、年金は必ずカットされてしまいますか?
A3:必ずカットされるわけではありません。減額の対象となるのは「厚生年金に加入して勤務し、給与(賞与含む)と厚生年金の合計額が基準額(月額50万円)を超えた場合」のみです。個人事業主としての副業収入や、厚生年金に加入しない範囲でのアルバイト収入であれば、どれだけ稼いでも年金は1円も減額されません。また、全額カットされるわけではなく、50万円を超過した部分の2分の1が支給停止される仕組みです。
厚生年金の受給額を巡る現実は、制度を知らない者に対して容赦のない現実を突きつけます。「ねんきん定期便の額面をそのまま使えると思い込んでいた」「再雇用で働いたら年金が止められた」「繰り下げたら税金が激増して計算が狂った」という後悔の声は、事前のリサーチ不足が引き起こした典型的な悲劇です。
2026年以降の日本において、年金制度の改定スピードはさらに加速していきます。公的統計が示す「額面平均月額15万円」という数字の幻想を捨て、手取りベースでの厳格な資金計算を行うこと。そして、自らの健康状態と保有資産を冷静に照らし合わせ、最適な受給タイミングを選択すること。この確かな情報武装こそが、不透明な時代に盤石な老後防衛を実現する唯一の決定打となります。